
Sesgos cognitivos en la inversión: 4 trampas de tu mente y cómo evitarlas
Descubre cómo el miedo, el exceso de confianza y otros sesgos cognitivos influyen en tus inversiones, con 5 consejos prácticos para tomar decisiones más informadas.
Sesgos cognitivos en la inversión: 4 trampas de tu mente y cómo evitarlas
¿Sabías que tus emociones pueden influir en tus inversiones más de lo que imaginas? El miedo a perder, el exceso de confianza o las ganas de seguir una tendencia pueden llevarte a tomar decisiones que no siempre te benefician.
Comprar cuando todo el mundo está entusiasmado, vender por miedo durante una caída o mantener una inversión que pierde valor con la esperanza de recuperar lo invertido. ¿Te suena alguna de estas situaciones?
Son ejemplos de cómo los sesgos cognitivos en la inversión pueden afectar a nuestras decisiones y, en consecuencia, a nuestros resultados.
La buena noticia es que aprender a reconocerlos puede ayudarte a invertir con más perspectiva.
Descubre los cuatro sesgos de inversión más comunes, cómo identificarlos y cinco consejos prácticos para evitar que tus emociones decidan por ti.
En breve
- Los sesgos cognitivos en la inversión son atajos mentales que pueden influir en nuestras decisiones financieras sin que nos demos cuenta.
- Los 4 sesgos más comunes son el sesgo de confirmación, la aversión a las pérdidas, el sesgo narrativo y el exceso de confianza.
- Las emociones al invertir pueden llevarnos a comprar por entusiasmo, vender por miedo o asumir riesgos innecesarios.
- ¿Cómo evitarlos? Define una estrategia, diversifica tu cartera, contrasta la información y considera invertir periódicamente.
- La clave: no se trata de eliminar las emociones, sino de reconocer cuándo influyen en tus decisiones y actuar con más perspectiva.
¿Qué son los sesgos cognitivos en la inversión?
Los sesgos cognitivos en la inversión son atajos mentales que pueden llevarnos a tomar decisiones basadas en nuestras emociones, experiencias o creencias, en lugar de analizar toda la información disponible.
Son uno de los conceptos clave de las finanzas conductuales, una disciplina que estudia cómo influye la psicología en nuestras decisiones financieras.
Nuestro cerebro utiliza estos atajos para procesar información y decidir rápidamente. Aunque resultan útiles en el día a día, al invertir pueden hacernos pasar por alto datos importantes o interpretar la realidad de forma poco objetiva.
Ejemplo práctico: cuando solo vemos lo que queremos ver
Imagina que estás convencido de que una empresa tiene un gran futuro. Lees varias noticias positivas sobre ella, pero ignoras los informes que cuestionan sus resultados.
Sin darte cuenta, estás dando más importancia a la información que confirma tu opinión que a los datos que podrían contradecirla.
Esto se conoce como sesgo de confirmación, uno de los errores más habituales al invertir.
Estos mecanismos también pueden influir al ahorrar, comprar oro o elegir otros activos para tu cartera.
La psicología del inversor influye en qué compramos, cuándo lo hacemos y cómo reaccionamos ante los cambios de precio.
Reconocer estos sesgos no significa eliminar las emociones, sino aprender a identificar cuándo pueden estar condicionando nuestras decisiones.
Los 4 sesgos cognitivos más comunes al invertir
Desde el miedo a perder hasta el exceso de confianza, estos son cuatro de los sesgos de inversión que pueden influir en tus decisiones sin que te des cuenta.
1. Sesgo de confirmación: buscar solo lo que nos da la razón
El sesgo de confirmación en la inversión nos lleva a prestar más atención a la información que respalda nuestras creencias e ignorar aquella que las contradice.
- Ejemplo práctico: compraste acciones de una empresa porque creías en su futuro. Ahora sus resultados empeoran, pero solo lees noticias positivas que refuerzan tu decisión inicial.
- ¿Cuál es el riesgo? Pasar por alto señales de alerta y mantener una inversión basándote en una visión incompleta.
- ¿Cómo evitarlo? Busca activamente información que contradiga tu opinión y pregúntate: ¿Qué datos podrían demostrar que estoy equivocado?
¿Y el sesgo de anclaje?
Aunque están relacionados, no son lo mismo. El sesgo de anclaje consiste en aferrarse a un dato inicial, como el precio de compra.
Por ejemplo, si compraste una acción a 100 € y ahora vale 70 €, puedes obsesionarte con recuperar esos 100 €, aunque las perspectivas de la empresa hayan cambiado.
La clave es evaluar una inversión por su situación actual, no solo por lo que pagaste por ella.
2. Aversión a las pérdidas: cuando el miedo decide por ti
La aversión a las pérdidas es la tendencia a sentir una pérdida con más intensidad que la satisfacción de obtener una ganancia equivalente.
Por ejemplo, perder 50 € suele afectarnos más que la alegría de ganar esos mismos 50 €.
- Ejemplo práctico: Una inversión ha perdido valor, pero te niegas a venderla hasta recuperar lo que pagaste. Mientras tanto, sigues ignorando otras opciones que podrían encajar mejor con tus objetivos.
- ¿Cuál es el riesgo? Mantener inversiones poco adecuadas durante demasiado tiempo o asumir riesgos excesivos para recuperar pérdidas.
- ¿Cómo evitarlo? Hazte una pregunta: Si hoy no tuviera esta inversión, ¿la compraría al precio actual?
También puedes reducir tu dependencia de un solo activo mediante la diversificación de tu cartera, repartiendo tus inversiones entre acciones, bonos, oro u otros activos según tus objetivos.
3. Sesgo narrativo: dejarse llevar por una buena historia
El sesgo narrativo aparece cuando una historia atractiva influye más en nuestras decisiones que los datos que deberían respaldarla.
Ejemplo práctico: dos empresas, una misma realidad:
- Empresa A: una compañía tecnológica ha perdido un 40 % de su valor y acumula seis trimestres consecutivos de pérdidas.
- Empresa B: una empresa innovadora acaba de contratar a un director general carismático que promete revolucionar el sector.
¿Cuál te parece más interesante? En realidad, ambas descripciones corresponden a la misma empresa ficticia. Solo cambia la forma de contar su historia.
- ¿Cuál es el riesgo? Comprar una inversión por las expectativas que genera, sin analizar su situación financiera ni sus posibles riesgos.
- ¿Cómo evitarlo? Contrasta la historia con datos concretos: ingresos, beneficios, deudas y valoración. Y recuerda que una inversión muy popular no tiene por qué ser adecuada para ti.
¿Has oído hablar de las story stocks? Son acciones que atraen inversores especialmente por la historia que las rodea, más allá de sus resultados financieros. Este fenómeno también puede observarse en determinados relatos sobre las criptomonedas y otros activos.
4. Exceso de confianza: creer que puedes anticiparte al mercado
El sesgo de exceso de confianza nos lleva a sobreestimar nuestros conocimientos o nuestra capacidad para predecir los movimientos del mercado.
Suele aparecer después de varias decisiones acertadas, cuando empezamos a creer que podemos repetir esos resultados.
- Ejemplo práctico: Después de obtener buenas ganancias, decides aumentar tus operaciones e intentar comprar siempre al precio más bajo y vender justo antes de una caída.
- ¿Cuál es el riesgo? Operar demasiado, asumir riesgos innecesarios y confundir algunos aciertos con la capacidad de predecir el mercado.
- ¿Cómo evitarlo? Define una estrategia y considera invertir periódicamente en lugar de intentar acertar siempre con el mejor momento de compra.
Una opción es el Dollar-Cost Averaging (DCA): invertir una cantidad fija a intervalos regulares, independientemente de las variaciones del precio.
Por ejemplo, invertir 100 € al mes en oro en lugar de intentar adivinar cuándo estará más barato.
Esta estrategia no garantiza beneficios ni elimina el riesgo de pérdidas, pero puede ayudarte a mantener la disciplina y reducir las decisiones impulsivas.
También puedes utilizar Auto-Invest de GOLD AVENUE para automatizar tus compras periódicas y seguir el plan que hayas definido.
Consultar el precio del oro en tiempo real puede ayudarte a seguir su evolución, pero recuerda que las fluctuaciones a corto plazo no deberían determinar por sí solas tus decisiones de inversión.
5 consejos prácticos para evitar los errores emocionales al invertir
Las emociones al invertir son naturales. El objetivo no es eliminarlas, sino evitar que determinen todas tus decisiones.
Estas cinco recomendaciones pueden ayudarte a invertir con más perspectiva.
1. Define tu estrategia antes de invertir
Establece qué quieres conseguir, cuánto dinero puedes invertir y qué nivel de riesgo estás dispuesto a asumir.
También conviene definir de antemano en qué circunstancias comprarías, mantendrías o venderías una inversión.
Tomar estas decisiones con calma puede ayudarte a evitar reacciones impulsivas cuando cambian los precios.
2. Establece un horizonte de inversión
¿Estás invirtiendo para los próximos 5, 10 o 20 años?
Tener claro tu horizonte temporal puede ayudarte a interpretar mejor las fluctuaciones del mercado.
Una caída puntual no tiene necesariamente el mismo significado para alguien que necesita recuperar su dinero en seis meses que para quien invierte a largo plazo.
Eso sí, un horizonte largo no elimina el riesgo de pérdidas.
Tener una visión a largo plazo puede ayudarte a poner en perspectiva las fluctuaciones del mercado y evitar decisiones impulsivas. Descubre por qué cada vez más inversores apuestan por el largo plazo en tiempos de incertidumbre.
3. Diversifica tu cartera
Concentrar todos tus ahorros en un solo activo puede aumentar tanto el riesgo financiero como la presión emocional.
Repartir las inversiones entre diferentes tipos de activos puede ayudarte a reducir esa dependencia.
Por ejemplo, una cartera puede combinar acciones, bonos y metales preciosos, según los objetivos y la tolerancia al riesgo de cada persona.
El oro puede desempeñar un papel en una estrategia de diversificación porque su precio no siempre evoluciona de la misma manera que el de otros activos. Sin embargo, también puede sufrir caídas importantes.
4. Evita reaccionar a cada movimiento del mercado
No todas las noticias ni todas las variaciones de precio requieren una decisión inmediata.
Antes de comprar o vender por impulso, prueba a esperar 24 horas y revisar tu estrategia.
También puede ser útil consultar tu cartera con menos frecuencia si observar cada pequeña fluctuación te genera ansiedad.
La idea no es ignorar los cambios importantes, sino distinguir entre una decisión necesaria y una reacción emocional.
5. Considera invertir periódicamente
Las inversiones periódicas pueden ayudarte a mantener la disciplina y reducir la necesidad de decidir cada mes si es el mejor momento para comprar.
Puedes establecer una cantidad y una frecuencia que encajen con tu presupuesto.
Si automatizas el proceso, también reduces las oportunidades de modificar tu plan por una noticia o una fluctuación puntual.
Recuerda que invertir periódicamente no garantiza una rentabilidad positiva: lo importante es que la estrategia sea adecuada para tus circunstancias.
¿Quieres aplicar estos principios al oro? Nuestra guía sobre el oro te explica los conceptos básicos para empezar.
En resumen: cómo reconocer los sesgos cognitivos en la inversión
Los cuatro sesgos cognitivos que hemos visto pueden influir en nuestras decisiones de formas muy distintas:
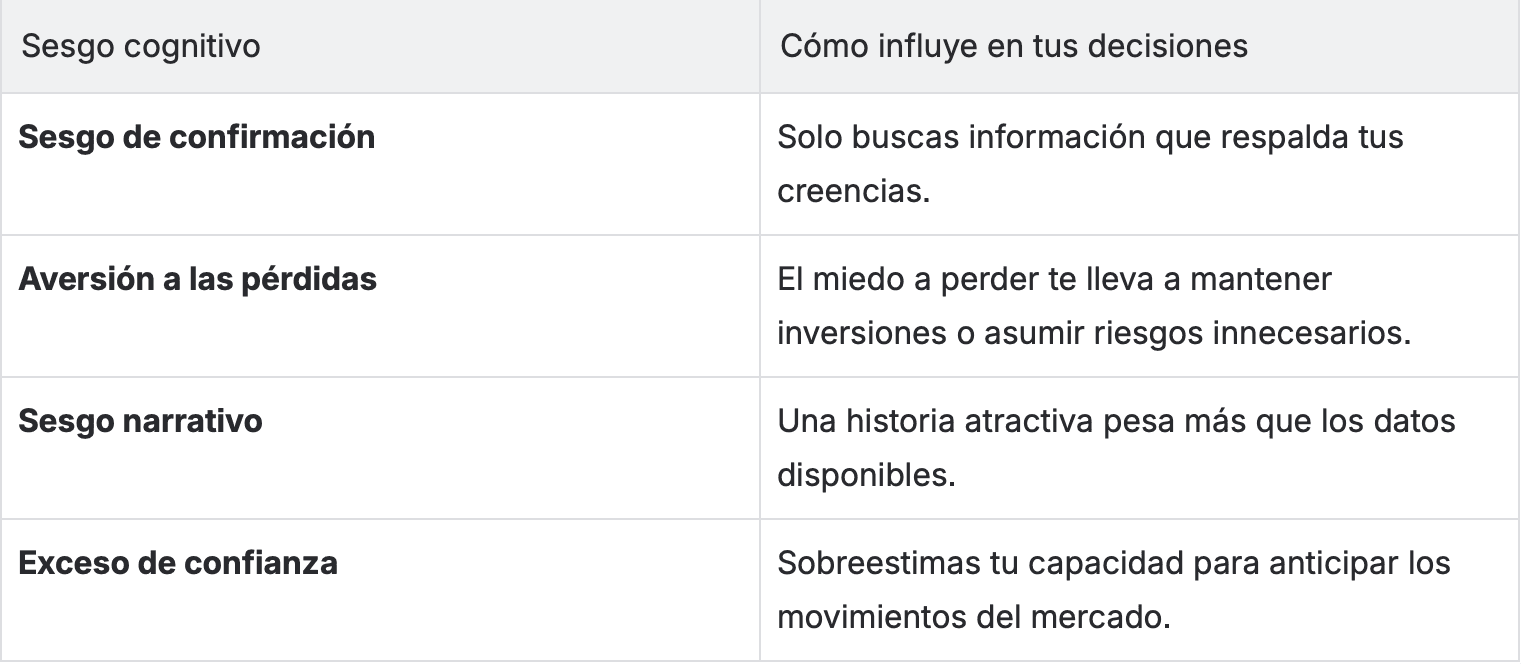
Todos podemos experimentar estos sesgos, incluso cuando creemos estar tomando decisiones completamente racionales.
La clave está en reconocerlos, contrastar la información y seguir una estrategia adaptada a nuestros objetivos.
Invertir con más perspectiva no significa acertar siempre, sino tomar decisiones mejor fundamentadas.
Y si estás pensando en incorporar oro físico a tu estrategia, puedes descubrir los lingotes y monedas de oro disponibles en GOLD AVENUE, comparar sus características y consultar el desglose de sus precios antes de decidir.
Aviso legal
Este artículo tiene fines exclusivamente informativos y educativos y no constituye asesoramiento financiero ni una recomendación personalizada de inversión.
Toda inversión implica riesgos, incluida la posibilidad de perder parte o la totalidad del capital invertido. Las rentabilidades pasadas no garantizan resultados futuros.
Antes de invertir, ten en cuenta tus objetivos, tu situación financiera y tu tolerancia al riesgo.

The Spotlight
El boletín gratuito que te ayuda a comprender cómo construir tu riqueza.