
Come risparmiare dopo le vacanze: il detox finanziario per ripartire a settembre
Le vacanze estive possono lasciare bei ricordi, ma anche qualche spesa in più del previsto. Se settembre è il momento di rimettere ordine nelle tue finanze, un detox finanziario può aiutarti a capire dove spendi, dove puoi risparmiare e quali nuove abitudini adottare.
Vacanze, cene fuori, weekend, attività e piccoli extra: durante l'estate è facile spendere più del solito.
E nel 2026 il budget continua a essere un tema importante per molti italiani. Secondo un'indagine Confturismo-Confcommercio realizzata con SWG, il budget medio previsto per le vacanze estive è stato di 1.165€ a persona.
Il rientro può quindi essere una buona occasione per fare il punto della situazione.
Non significa rinunciare a tutto o recuperare in poche settimane quello che hai speso durante l'estate. Significa, più semplicemente, capire dove vanno i tuoi soldi e creare nuove abitudini sostenibili.
È qui che entra in gioco il detox finanziario.
Che cos'è un detox finanziario?
Un detox finanziario è un periodo in cui analizzi le tue spese e riduci quelle che non consideri realmente necessarie.
L'obiettivo non è smettere di spendere, ma spendere in modo più consapevole.
Puoi iniziare così:
- Controlla le spese degli ultimi uno o due mesi;
- Dividile tra essenziali e non essenziali;
- Individua quelle che potresti ridurre o eliminare;
- Stabilisci una cifra realistica da mettere da parte;
- Scegli per quanto tempo vuoi seguire il tuo nuovo piano.
Un mese può essere un buon punto di partenza. Abbastanza lungo per osservare le tue abitudini, ma non tanto da trasformare il risparmio in una prova di resistenza.
Come capire dove stai spendendo troppo?

Prima di tagliare le spese, bisogna sapere dove finiscono i soldi.
Prova a guardare gli ultimi estratti conto e chiediti:
- Ci sono abbonamenti che non utilizzo più, oppure che posso dividere con amici o membri della famiglia?
- Quanto spendo ogni settimana in pasti, caffè o acquisti fuori casa?
- Faccio spesso acquisti impulsivi?
- Ci sono categorie in cui spendo regolarmente più di quanto vorrei?
- Quanto riesco effettivamente a mettere da parte ogni mese?
Non esiste una spesa "sbagliata" in assoluto. Un caffè al bar o una cena con gli amici possono tranquillamente far parte del tuo budget.
Il punto è capire quanto incidono complessivamente sulle tue finanze e decidere se quella cifra è coerente con le tue priorità.
Lo sapevi?
Nel 2026 un espresso al bar costa in media 1,29€ in Italia, circa il 24% in più rispetto al 2021.
Un caffè al giorno equivale quindi a circa 471€ all'anno. Due al giorno superano i 940€.
Questo non significa che devi rinunciare al caffè. Ma mostra quanto anche le piccole spese ricorrenti possano diventare significative nel corso di un anno.
Come ridurre le spese senza rinunciare a tutto?
Ridurre le spese non significa necessariamente rinunciare a tutto ciò che ti piace. Anzi, un detox finanziario funziona meglio quando è realistico e si concentra sulle spese che incidono sul budget senza darti un reale beneficio.
L'obiettivo è individuare piccoli cambiamenti che puoi mantenere nel tempo, invece di tagliare drasticamente le spese per qualche settimana e tornare subito alle vecchie abitudini.
Ecco alcune strategie da cui partire:
- Aspetta prima di comprare. Gli acquisti impulsivi possono sembrare necessari sul momento. Prima di comprare qualcosa che non avevi pianificato, prova ad aspettare 24 o 48 ore. Se dopo due giorni lo vuoi ancora e rientra nel tuo budget, puoi decidere con maggiore consapevolezza.
- Sostituisci, invece di eliminare. Non devi necessariamente rinunciare a ciò che ti piace: cerca un'alternativa meno costosa. Può essere una cena a casa invece di una cena fuori, un libro usato invece di uno nuovo o un'attività gratuita al posto di una a pagamento. Anche ridurre la frequenza può fare la differenza: una cena fuori in meno al mese è più facile da mantenere rispetto a non uscire mai.
- Controlla le spese ricorrenti. Streaming, app, software, palestra, servizi digitali e altri abbonamenti vengono spesso addebitati automaticamente e possono passare inosservati. Fai una lista di tutti i pagamenti ricorrenti e chiediti quali utilizzi davvero. Per quelli che usi poco, valuta se annullarli, sospenderli o scegliere un piano più adatto alle tue esigenze.
- Stabilisci un budget per ciò che ti piace. Invece di eliminare completamente ristoranti, shopping o intrattenimento, assegna una cifra mensile a queste categorie. In questo modo puoi continuare a concederti qualche extra sapendo in anticipo quanto puoi spendere.
- Imposta dei limiti e monitora le spese. Molte app bancarie permettono di suddividere le spese per categoria, impostare budget o ricevere notifiche quando raggiungi una determinata soglia. Controllare regolarmente quanto hai già speso può aiutarti a correggere il tiro prima della fine del mese.
- Automatizza il risparmio. Se aspetti la fine del mese per mettere da parte "quello che resta", potresti scoprire che resta poco. Puoi invece impostare un trasferimento automatico verso un conto separato quando ricevi lo stipendio o un'altra entrata regolare. E se hai già deciso di destinare una parte del tuo budget agli investimenti, strumenti come Auto-Invest di GOLD AVENUE ti permettono di programmare acquisti ricorrenti di oro e altri metalli preziosi. In entrambi i casi, scegli una cifra sostenibile e adatta al tuo budget.
Consiglio pratico
Non provare a cambiare tutto contemporaneamente. Scegli due o tre spese su cui intervenire per un mese e osserva quanto riesci effettivamente a mettere da parte.
Alla fine del periodo, puoi decidere quali nuove abitudini mantenere e quali invece non sono adatte al tuo stile di vita. Un buon piano di risparmio non dovrebbe essere il più restrittivo possibile, ma quello che riesci a seguire nel tempo.
Come creare un budget per il rientro di settembre?

Settembre viene spesso percepito come un nuovo inizio. Si torna alla routine, riprendono scuola e lavoro e, dopo l'estate, cambiano anche molte spese familiari.
Per le famiglie con figli, il budget per il rientro di settembre può essere particolarmente importante.
Secondo le stime Codacons per l'anno scolastico 2026/2027, tra libri di testo e corredo scolastico la spesa può arrivare fino a 1.300€ per studente, con aumenti stimati tra il 2% e il 4% per il materiale scolastico e dell'1,8% per i libri.
Lo sapevi?
Creare un budget non significa prevedere ogni singolo euro che spenderai. Può bastare dividere le spese del mese in quattro categorie:
- Spese fisse: affitto o mutuo, bollette, assicurazioni.
- Spese essenziali variabili: alimentari, trasporti, scuola.
- Spese non essenziali: ristoranti, shopping, intrattenimento.
- Risparmio: la cifra che vuoi mettere da parte.
Se a settembre alcune categorie aumentano, puoi ridurne temporaneamente altre invece di cercare di mantenere esattamente lo stesso budget ogni mese.
Come funziona un mese senza spese?
Se vuoi mettere alla prova le tue nuove abitudini di risparmio, puoi iniziare con un mese senza spese, o no-spend month. L'idea non è smettere completamente di spendere, ma distinguere tra ciò che è necessario e ciò che può essere temporaneamente messo in pausa.
Durante la sfida, continui quindi a sostenere normalmente le spese essenziali, come affitto o mutuo, bollette, generi alimentari, trasporti, assicurazioni, farmaci e altre necessità.
Per un periodo prestabilito, provi invece a ridurre o sospendere alcune spese non essenziali, come shopping non necessario, delivery e pasti fuori, nuovi abbonamenti, acquisti impulsivi o intrattenimento a pagamento.
L'obiettivo non è arrivare a fine mese avendo speso il meno possibile, ma osservare le tue abitudini: quali spese ti sono davvero mancate e quali, invece, facevano semplicemente parte della tua routine?
E non deve necessariamente durare un mese. Puoi iniziare con una settimana senza spese non essenziali, scegliere un paio di weekend al mese oppure concentrarti su una sola categoria, come shopping o delivery. Per alcune persone, anche 30 giorni senza acquisti impulsivi possono essere un buon punto di partenza.
Una sfida più piccola ma sostenibile può essere molto più utile di un obiettivo troppo rigido che rischi di abbandonare dopo pochi giorni.
Altre idee per mettere alla prova le tue nuove abitudini di risparmio
Il mese senza spese non è l'unico modo per trasformare le buone intenzioni in qualcosa di concreto. Se preferisci concentrarti su quanto mettere da parte, invece che su quanto spendere, puoi provare una di queste due sfide.
Mettiti alla prova con la sfida delle 52 settimane
La sfida delle 52 settimane punta invece sulla costanza. Nella versione classica, metti da parte 1€ la prima settimana, 2€ la seconda, 3€ la terza e continui aumentando la cifra di 1€ ogni settimana, fino ad arrivare a 52€.
Alla fine dell'anno avrai risparmiato 1.378€.
Naturalmente, puoi adattare la sfida al tuo budget. Se gli importi delle ultime settimane diventano troppo elevati, puoi dimezzarli, iniziare dalla cifra più alta e procedere a ritroso oppure scegliere una somma fissa settimanale. Più che seguire perfettamente lo schema, conta creare una routine che riesci a mantenere.
Prova a risparmiare qualcosa ogni giorno
Se preferisci obiettivi ancora più piccoli e frequenti, puoi provare a mettere da parte una cifra ogni giorno.
Anche in questo caso sei tu a stabilire l'importo: 1€ al giorno diventano 365€ in un anno, 2€ diventano 730€ e 3€ arrivano a 1.095€.
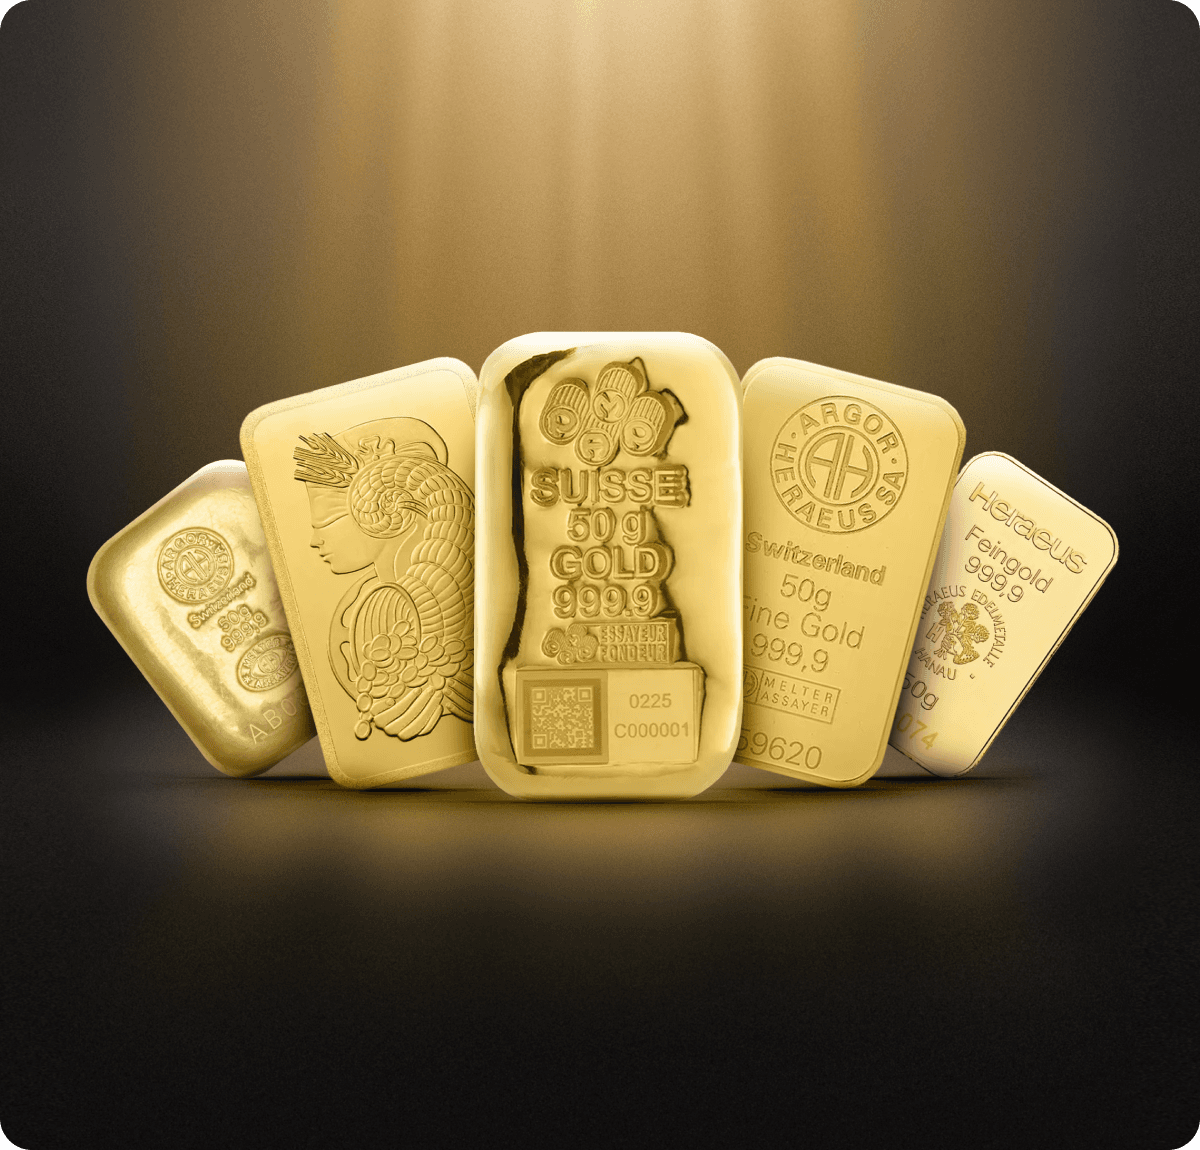
Anche piccole somme, accumulate nel tempo, possono diventare significative. Se una parte dei tuoi risparmi è destinata agli investimenti, ad esempio, esistono lingotti d’oro di piccolo formato acquistabili a partire da poco più di 100€.
Per rendere il processo più semplice, puoi automatizzare il trasferimento verso un conto separato. Scegli però una cifra sostenibile anche nei mesi in cui hai più spese: la regolarità conta più dell'importo.
Alcune app bancarie permettono di automatizzare questi trasferimenti in pochi clic. Il trucco è proprio “dimenticarsene”: mettendo da parte la cifra automaticamente, sarà più facile evitare di spenderla e lasciare che i risparmi crescano nel tempo.
Cosa fare con i soldi risparmiati?
Risparmiare è solo il primo passo. Il secondo è decidere a cosa serviranno quei soldi.
Puoi iniziare definendo un obiettivo concreto, per esempio:
- Creare o rafforzare un fondo di emergenza;
- Finanziare un progetto futuro;
- Prepararti a una spesa importante;
- Ridurre eventuali debiti;
- Costruire gradualmente i tuoi risparmi di lungo periodo.
Una volta costruita una riserva adatta alle tue esigenze, puoi anche valutare se destinare una parte del capitale agli investimenti.
Risparmio e investimento, però, non sono la stessa cosa. I risparmi destinati alle emergenze devono generalmente essere facilmente accessibili, mentre un investimento comporta rischi e dovrebbe essere valutato in base ai propri obiettivi e all'orizzonte temporale.
Se stai considerando l'oro fisico come parte di una strategia più ampia, puoi consultare la quotazione dell'oro in euro in tempo reale prima di prendere una decisione, oppure il nostro articolo dedicato ai sei errori più comuni quando si investe in oro! In alternativa, puoi sempre investire in argento o altri metalli preziosi!
Detox finanziario: da dove iniziare?
Non serve cambiare tutte le tue abitudini a settembre.
Un detox finanziario può iniziare da tre semplici azioni:
- Capire quanto hai speso durante l'estate;
- Scegliere una o due categorie da ridurre;
- Stabilire una cifra realistica da mettere da parte ogni settimana o ogni mese.
Puoi provare un mese senza spese, iniziare la sfida delle 52 settimane oppure creare un metodo tutto tuo.
L'obiettivo è lo stesso: conoscere meglio le tue abitudini e costruire un rapporto più consapevole con il denaro.
E se un mese non va come previsto? Puoi semplicemente rivedere il piano e ricominciare. Il risparmio non deve essere perfetto per essere utile.
Acquista per categoria

FAQ sul risparmio dopo le vacanze
Come risparmiare dopo le vacanze?
Inizia controllando le spese degli ultimi mesi e dividile tra essenziali e non essenziali. Individua una o due categorie che puoi ridurre e stabilisci una cifra realistica da mettere da parte regolarmente.
Come creare un budget per il rientro di settembre?
Elenca prima le spese fisse e quelle previste per il rientro, come scuola, trasporti o attività. Stabilisci poi quanto destinare alle spese non essenziali e al risparmio. Il budget può cambiare da un mese all'altro: l'importante è adattarlo alle tue esigenze.
Che cos'è un mese senza spese?
È un periodo durante il quale si sospendono volontariamente le spese non essenziali, continuando invece a sostenere quelle necessarie come casa, alimentari, trasporti e salute.
Quanto si risparmia con la sfida delle 52 settimane?
Seguendo la versione classica, 1€ la prima settimana, 2€ la seconda e così via fino a 52€, si mettono da parte 1.378€ in un anno. Puoi comunque adattare gli importi al tuo budget!